O 20 de outubro de 2011, o líder libio Gadafi foi torturado, apaleado e asasinado. Alén dos posibles abusos cometidos durante o seu réxime, a versión oficial sitúa como detonante da caída do líder libio as protestas civís da Primavera Árabe iniciadas en xaneiro dese mesmo ano nas que as redes sociais tiveron un gran protagonismo na difusión da información. Certo é que a día de hoxe non coñecemos con total exactitude quen impulsaba os discursos a través desas redes, algunhas das cales pertencen a oligarcas tecnolóxicos estadounidenses. O que si sabemos sobre Gadafi é que planificaba crear unha moeda única africana respaldada polo ouro e coñecida como dinar ouro. Un dos obxectivos desta moeda era comercializar o petróleo e outros recursos do continente, coa fin de reducir a dependencia do dólar estadounidense e do franco francés e de promover a indepencia financeira da rexión. Poucos dubidan xa de que na caída do líder libio o factor monetario e o control dos recuros petrolíferos foron aspectos xeopolíticos relevantes.
Quince anos despois, o 3 de xaneiro de 2026, o presidente venezolano Nicolás Maduro foi secuestrado polas forzas especiais do exército norteamericano. Máis aló dos claros e escuros da figura, Maduro tratou de crear en sucesivas ocasións un sistema alternativo ao dólar. Algúns exemplos foron o coñecido como Petro, ou a vinculación da súa moeda a outros activos como as criptomoedas. Ademais, Caracas levaba tempo comercializando o seu petróleo con Pekín empregando o renminbi (a moeda chinesa contada en yuans) e tamén criptomoedas para esquivar o “control” e sancións estadounidense. A cuestión do “control” non é banal. Se o modelo internacional promovido foi o do libre mercado, por que non se podería operar libremente a compra de petróleo noutras moedas? Ou é que as compras de petróleo só son sospeitosas cando as levan a cabo outros axentes? As respostas nunha economía global adoitan ter maior complexidade que un simple si ou non, mais os intereses son evidentes.
A día de hoxe, coa guerra de Irán prolongándose, o cidadán de a pé non ten as evidencias de que o asasinato do ayatolá Alí Jamenei se producise por tratar de implementar un sistema de pago alternativo ao dólar. Si temos, por outra parte, rastros claros da inimizade do país con Israel e Arabia Saudí, os aliados norteamericanos en Oriente Medio. Pero claro, tamén sabemos que China compra desde hai anos grandes cantidades de petróleo a Irán e que aproximadamente o 80% dese petróleo págase en renminbi. Casualidade ou non?
Fronte ás ameazas estadounidenses, China optou por reducir as súas compras de crú ao exterior, con gran incidencia en Irán. A alternativa chinesa pasou por empregar as súas propias reservas petrolíferas -as maiores do mundo-. Sen que a meirande parte da cidadanía sexa consciente, este movemento chinés evitou tensións entre a oferta e demanda de petróleo e, con iso, a escalada do precio do petróleo ata os 200 € o barril que vaticinaban algúns expertos, en vez dos 120 € actuais. Evidentemente existen tamén razóns de produción e consumo propios e non puro altruísmo nesta decisión chinesa, pero mediante as presións os americanos conseguiron tamén frear parcialmente a tendencia de compra internacional de crú en petroyuans. Estas compras viñan multiplicando por tres os seu valor desde 2021, uns valores tamén influídos polas compras chinesas a Moscú. Por certo, outro actor tamén en guerra contra un país apoiado polos norteamericanos.
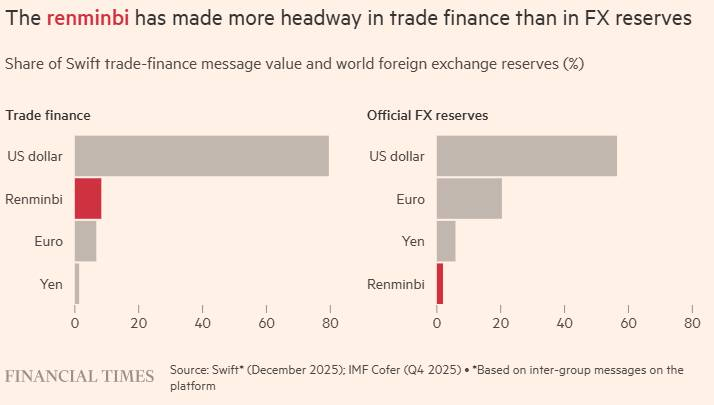
Con datos de 2026, o renminbi supón a nivel mundial o 8,46% do financiamento comercial mediante SWIFT e a súa participación nos pagos mundiais é do 3,13% (ocupando o quinto lugar). Sen embargo, no que respecta ás reservas monetarias mundiais, o renminbi apenas supón o 1,99%, fronte ao 57,13% do dólar e o 20,03% do euro. Non cabe dúbida de que un dos retos da moeda chinesa para tratar de gañar terreo no taboleiro mundial fronte ao dólar é precisamente fortalecerse como depósito de valor, para o que precisa da confianza internacional. Un factor ao que, segundo cada vez máis analistas, os propios norteamericanos poderían contribuír indirectamente co seu crecente belicismo.